当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
リフターの見積もりで「残クレなら月々これくらいです」と言われて、『安く見えるけど、本当に得なの?』と迷っていませんか。
結論から言うと、残クレは月々を下げる代わりに利息の総額が増えやすい買い方です。3年で乗り換える人には合いますが、長く乗る人は普通ローンのほうが総額を抑えやすいんです。
この記事では、GTとLONG GTの価格で総支払額を並べて、どちらが向いているかを判断できるようにします。
リフターの残クレはどんな仕組み?
残クレは「残価設定型ローン」の略です。プジョーでは残価型ローンを「パスポート・プラン」という名前で用意しています。
仕組みはシンプルで、数年後の車の価値(残価)を先に決めておき、車両価格から残価を引いた分だけを月々で払います。
残クレは「最後に残価をまとめて払う」前提のローンです。月々は安くなりますが、残価の部分にも利息がかかるので、払う利息は普通ローンより増えやすくなります。
例えばGT(2026年10月時点 4,780,000円)で、3年後の残価が仮に半分の239万円だとします。
すると3年間で払うのは、残りの239万円とその間の利息だけ。だから月々が軽く見えるんです。
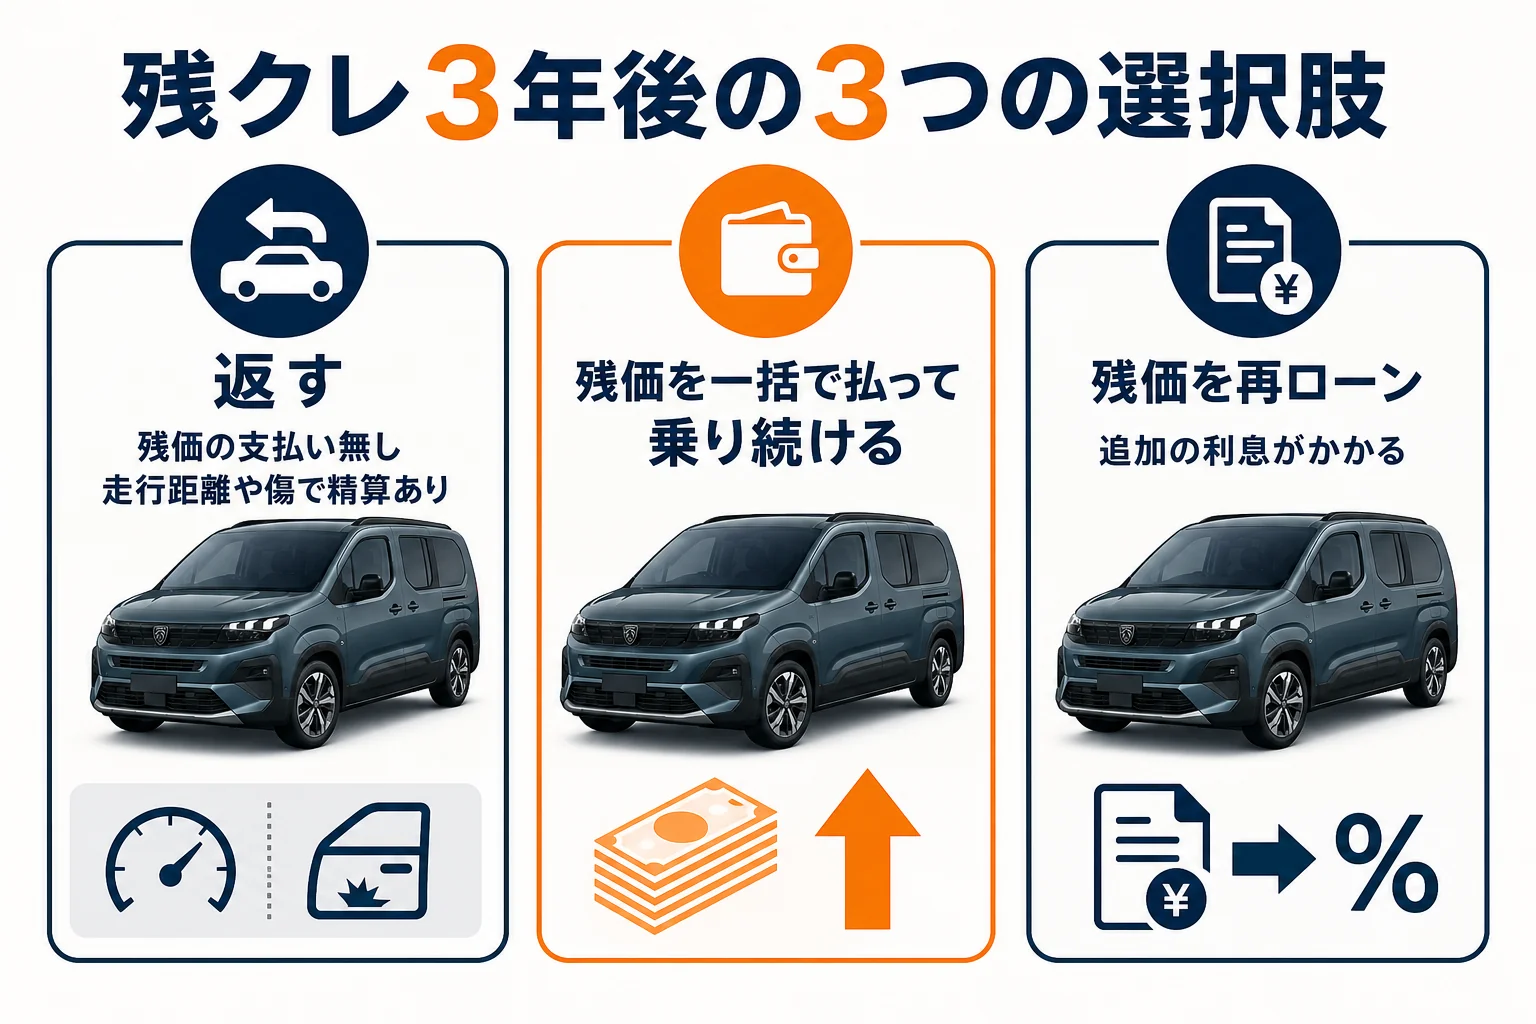
3年後には3つの選択肢がある
- 車を返す(残価の支払いは無し。ただし傷や走行距離で精算あり)
- 残価を一括で払って、そのまま乗り続ける
- 残価を再ローンにして、乗り続ける
『返せばいいなら、ずっと安く乗れるのでは?』と思いますよね。
ただ、返す時は車の状態が査定されます。走行距離の上限を超えたり、大きな傷があったりすると、追加で払う精算が出ることがあるんです。
試算の前提をそろえておきます
ここからの数字は、すべて計算例です。実際の金利・残価率・期間は、時期とディーラーで変わります。
パスポート・プランには、過去に「3年タイプ金利2.99%」の時期がありました。この記事ではその2.99%を例に使います。
| 前提 | GT(5人乗り) | LONG GT(7人乗り) |
|---|---|---|
| 車両価格(2026年10月時点) | 4,780,000円 | 4,980,000円 |
| 残クレの期間 | 3年(36回) | 3年(36回) |
| 金利(例) | 2.99% | 2.99% |
| 残価率(仮定) | 50%/45% | 50%/45% |
| 頭金 | 0円 | 0円 |
価格はどちらも経済変動加算額300,000円込みで、2026年6月改定後の値です。オプション代や税金、登録費用は入っていません。
残価率はメーカーとディーラーが期間ごとに決めます。この記事の50%・45%は計算を分かりやすくするための仮の値なので、実際の数字は見積書で確かめてみてください。
GTの残クレと普通ローンを総額で比べる
まずは5人乗りのGTからです。同じ2.99%で、残クレ3年と普通ローンを並べました。
| 買い方(GT・頭金0円・金利2.99%) | 月々 | 最後の支払い | 利息の合計 |
|---|---|---|---|
| 残クレ3年・残価50% | 約75,400円 | 2,390,000円 | 約326,000円 |
| 残クレ3年・残価45% | 約81,800円 | 2,151,000円 | 約316,000円 |
| 普通ローン3年 | 約139,000円 | なし | 約224,000円 |
| 普通ローン5年 | 約85,900円 | なし | 約372,000円 |
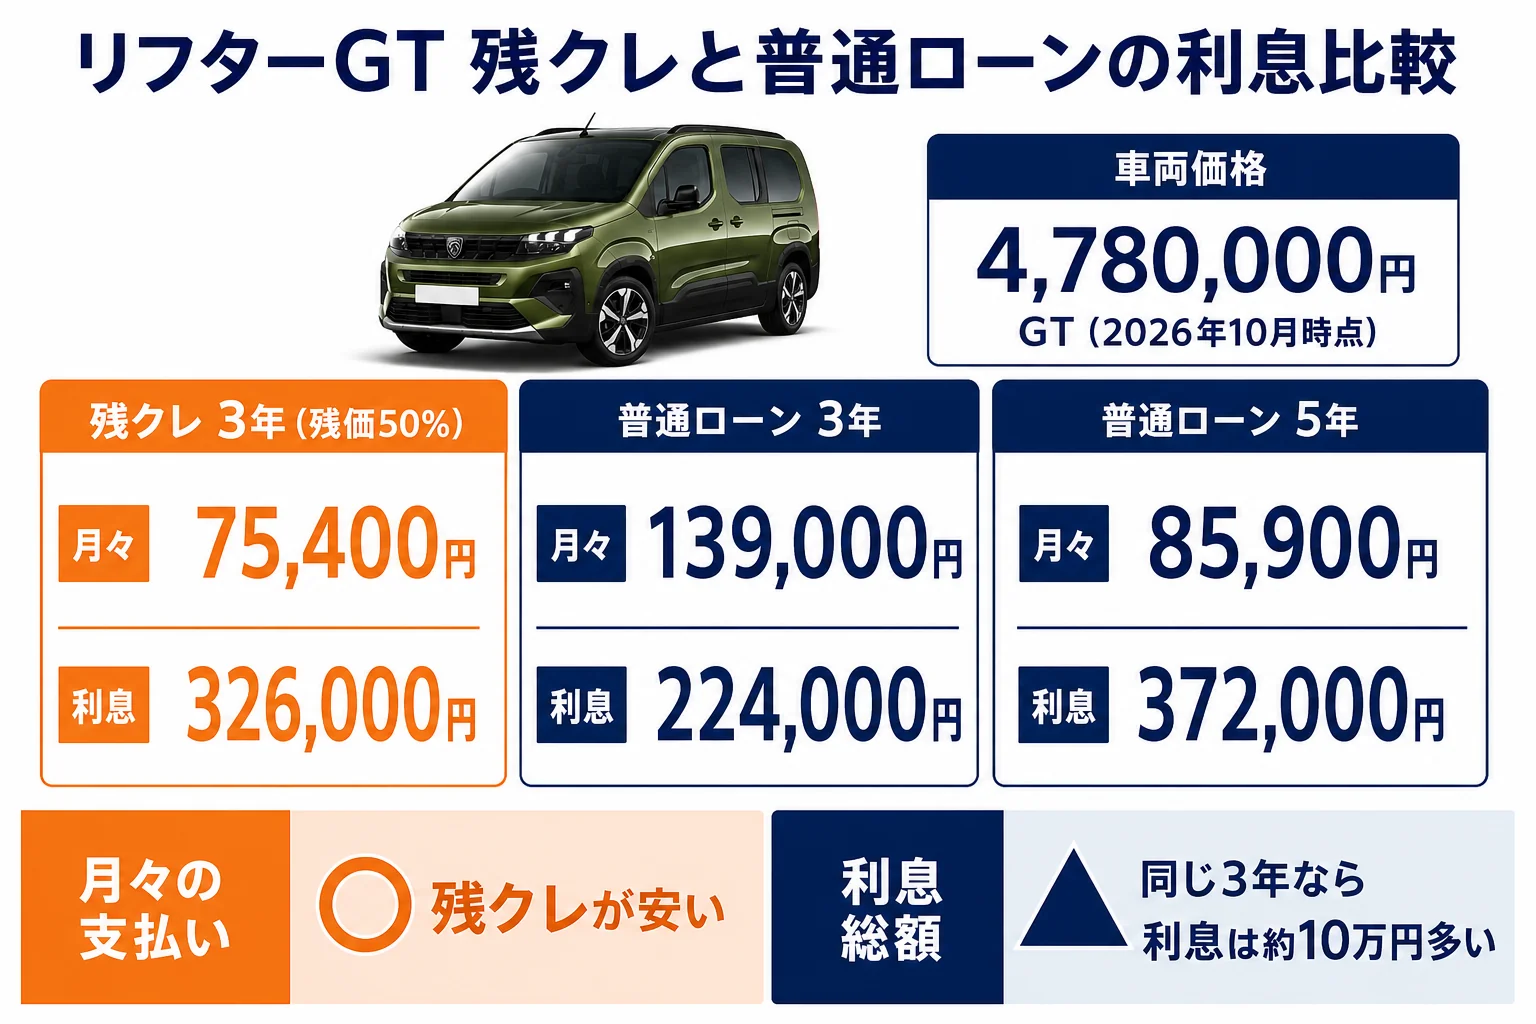
ここが大事なところです。同じ3年で比べると、残クレの利息は普通ローンより10万円ほど多くなります。
理由は、最後まで払わない残価の239万円にも、3年間ずっと利息がかかるからです。
一方で月々は、普通ローン3年の約139,000円に対して残クレは約75,400円。月の負担はほぼ半分になります。
- 月々を大きく下げられる
- 3年で乗り換える予定なら手続きが楽
- 返す選択肢があるので売却の手間が減る
- 同じ期間なら利息の合計は増えやすい
- 走行距離や傷で精算が出ることがある
- 乗り続けるなら残価を払う資金が要る
普通ローン5年と比べると、月々は残クレとほぼ同じくらいです。この場合は、5年で払い終えて車が手元に残る普通ローンのほうが分かりやすいですよね。
頭金を入れると残クレはどう変わる?
『残クレでも頭金を入れたほうがいいの?』と迷う方もいますよね。
同じGT・金利2.99%・残価50%で、頭金を100万円入れると月々は約46,400円まで下がります。利息の合計も約279,000円になり、頭金0円より5万円ほど少なくなります。
頭金を入れると借りる金額が減るので、そのぶん利息も減るんです。手元の資金に余裕があるなら、残クレでも頭金を入れる価値はあります。
| GT・残クレ3年・残価50%(2.99%) | 月々 | 利息の合計 |
|---|---|---|
| 頭金0円 | 約75,400円 | 約326,000円 |
| 頭金100万円 | 約46,400円 | 約279,000円 |
LONG GTの残クレも同じ条件で計算
7人乗りのLONG GTは、GTより200,000円高い4,980,000円です。条件をそろえて計算しました。
| 買い方(LONG GT・頭金0円・金利2.99%) | 月々 | 最後の支払い | 利息の合計 |
|---|---|---|---|
| 残クレ3年・残価50% | 約78,600円 | 2,490,000円 | 約340,000円 |
| 残クレ3年・残価45% | 約85,200円 | 2,241,000円 | 約329,000円 |
| 普通ローン3年 | 約144,800円 | なし | 約233,000円 |
| 普通ローン5年 | 約89,500円 | なし | 約388,000円 |
GTとの差は、残クレ3年・残価50%で月々およそ3,200円です。
『7人乗りにすると、月々がぐっと上がるのでは?』という方も多いはずです。実は、価格差が20万円なので、月々の差はそれほど大きくありません。
LONGとGTのどちらにするかは、価格よりも3列目と荷室を使うかで決めるのがおすすめです。違いはリフターとリフター ロングの比較で詳しく見られます。
- 残クレの月々は普通ローン5年とほぼ同じ水準
- 同じ3年なら残クレの利息は約10万円多い
- GTとLONG GTの月々の差は3,000円台
3年後に乗り続けると総額はどうなる?
残クレで損をしやすいのは、3年後に「やっぱり乗り続けたい」となった時です。
残価を一括で払えれば問題ありません。ただ、239万円を現金で用意するのは大変ですよね。
そこで残価を再ローンにすると、そこからまた利息がかかります。仮にGTの残価239万円を金利3.9%・2年で組み直すと、追加の利息は約98,000円です。
| GTを5年乗る場合(計算例) | 利息の合計 |
|---|---|
| 普通ローン5年(2.99%) | 約372,000円 |
| 残クレ3年(2.99%・残価50%)+残価を2年再ローン(3.9%) | 約424,000円 |
こうして並べると、5年乗るなら普通ローンのほうが5万円ほど安くなる計算です。
再ローンの金利は、最初の残クレの金利と同じとは限りません。乗り続ける前提なら、最初から普通ローンで見積もってもらうほうが比べやすいんです。
「月々が安いから」と残クレを選び、3年後に残価を払うお金が無くて再ローンになるパターンです。最初の段階で、3年後にどうするかを決めておきましょう。
残クレで気をつけたい精算のポイント
車を返す時は、契約で決めた条件と車の状態を照らし合わせて精算します。
よく出てくるのは走行距離の上限です。リフターはキャンプや帰省で遠出に使う方が多い車なので、年間の走行距離は先に見積もっておきましょう。
- 残価率と、その残価がいくらになるか
- 金利と、利息の合計額
- 走行距離の上限と、超えた時の精算額
- 傷や汚れの精算の基準
- メンテナンスが付くかどうか、その期間
パスポート・プランには、3年目までのメンテナンスプログラムが付く時期もありました。付くかどうかで実質の負担が変わるので、見積もりの時に聞いてみてください。
ペットを乗せる、荷室に汚れものを積むという方は、内装の汚れも気になるところです。シートカバーや荷室トレーで守っておくと、返す時の安心につながります。
走行距離はどれくらい見ておけばいい?
リフターの燃費はWLTCモード18.1km/L(GT・LONG GT共通)で、燃料は軽油です。燃料代が抑えやすいぶん、遠出が増えて距離が伸びやすい車でもあります。
『最初は近場だけのつもりだったのに…』ということも。キャンプや帰省の予定を年に何回入れるか、ざっくり数えてから上限を選んでおきましょう。
リフターは残価が付きにくい車?
残価率は、その車が中古でどれくらいの値段で売れるかを見て決まります。
リフターの中古相場は、年式・グレード・走行距離・色で幅があります。どれくらい違うかはリフターのリセールバリューにまとめています。
残クレが向いている人・普通ローンが向いている人
ここまでの試算から、向き不向きは「何年乗るか」でほぼ決まります。
| こんな人 | 合いやすい買い方 |
|---|---|
| 3年ごとに新しい車に乗り換えたい | 残クレ |
| 月々の支払いを低く抑えたい | 残クレ(ただし総額は確認) |
| 5年以上乗るつもり | 普通ローン |
| 年間の走行距離が多い | 普通ローン |
| まとまった頭金がある | 普通ローン(頭金を入れる) |
『月々も総額も、どちらも抑えたい』という場合は、頭金を入れた普通ローンが現実的です。頭金ごとの月々はリフターのローン月々いくら?で計算しています。
そもそも車を持たずに乗る方法もあります。リースとの違いはリフターをリースで乗る場合の費用で比べました。
- 何年乗るかを決める
- 年間の走行距離を見積もる
- 残クレと普通ローンの両方で見積もりを出してもらう
- 月々ではなく利息の合計で比べる
見積もりは残クレと普通ローンの両方で出してもらう
残クレか普通ローンかは、同じ車両価格・同じ頭金で両方の見積もりを並べると判断しやすくなります。
ディーラーでは残クレの月々から話が始まることが多いので、「普通ローンの場合もお願いします」と一言添えておきましょう。
値引きや下取りが入ると、借りる金額そのものが減ります。交渉の順番はリフターの値引き相場と交渉の順番を見てから行くと、話がスムーズです。
リフター買いたいドットコム
リフターの値段、先に相場を見ておく
今の車の買取相場と、リフターの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
見積もりが出たら、月々の数字ではなく「利息の合計」と「3年後に払う残価」の2つに丸をつけて比べてみてください。
よくある質問
リフターの残クレの金利は何%ですか?
パスポート・プランには、3年タイプで金利2.99%の時期がありました。ただ、条件は時期で変わるので、最新の金利はプジョー正規ディーラーの見積もりで確かめるのが確実です。
残クレで3年後に返すと、お金はかかりませんか?
残価の支払いはありません。ただ、走行距離の上限を超えた時や、傷・汚れが基準を超えた時は精算が出ることがあります。
GTとLONG GTで残クレの月々はどれくらい違いますか?
価格差は200,000円です。この記事の計算例(金利2.99%・残価50%・3年)では、月々の差はおよそ3,200円でした。
残クレの途中で売ることはできますか?
残っているローンを精算すれば売却はできます。ただ、売値が残りの借入額を下回ると差額を払うことになるので、事前に残債の額を確かめておきましょう。
長く乗るなら残クレと普通ローンのどちらがいいですか?
5年以上乗るなら、普通ローンのほうが利息の合計を抑えやすい計算になります。残価にも利息がかかる残クレは、乗り続けるほど不利になりやすいんです。
まとめ
- 残クレは月々を下げる代わりに、残価にも利息がかかる
- 金利2.99%の例では、同じ3年で残クレの利息は普通ローンより約10万円多い
- 残クレの月々は、普通ローン5年とほぼ同じ水準
- 3年後に乗り続けるなら、最初から普通ローンのほうが総額を抑えやすい
- 見積もりは両方で取り、利息の合計と残価で比べる
コメント