当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
リフターが気になっているけれど、『ローンだと月々いくらになるんだろう』と手が止まっていませんか。
結論から言うと、GTを頭金0円・5年・金利3.9%で組むと月々は約87,800円です。頭金を100万円入れると約69,400円まで下がります。
この記事では、頭金と年数を変えた月々の早見表と、無理のない借り方の目安が分かります。
試算の前提をそろえておきます
まずは計算の条件です。数字はすべて計算例で、実際の金利はローン会社と時期で変わります。
| 前提 | GT(5人乗り) | LONG GT(7人乗り) |
|---|---|---|
| 車両価格(2026年10月時点) | 4,780,000円 | 4,980,000円 |
| 金利(例) | 3.9% | 3.9% |
| 返済年数 | 5年(60回)/7年(84回) | 5年(60回)/7年(84回) |
| ボーナス払い | なし | なし |
価格は経済変動加算額300,000円込みで、2026年6月改定後の値です。
実際の乗り出しでは、オプション・税金・登録費用・リサイクル料金なども加わります。総額の目安はリフターの乗り出し価格を見ておくと、借りる金額のイメージがつかみやすくなります。
金利3.9%は、計算しやすくするための仮の値です。ディーラーローンでも銀行のマイカーローンでも、審査や時期で数字が上下します。
『金利が1%違うと、どれくらい変わるの?』という方も多いはずです。GTを5年で組む場合、金利2.99%なら月々約85,900円なので、3.9%との差は月2,000円ほどです。
頭金別のローン月々早見表
GT(5人乗り)の場合
5人乗りのGTで、頭金を50万円ずつ変えて計算しました。
| 頭金(GT) | 借入額 | 5年の月々 | 7年の月々 |
|---|---|---|---|
| 0円 | 4,780,000円 | 約87,800円 | 約65,100円 |
| 50万円 | 4,280,000円 | 約78,600円 | 約58,300円 |
| 100万円 | 3,780,000円 | 約69,400円 | 約51,500円 |
| 150万円 | 3,280,000円 | 約60,300円 | 約44,700円 |
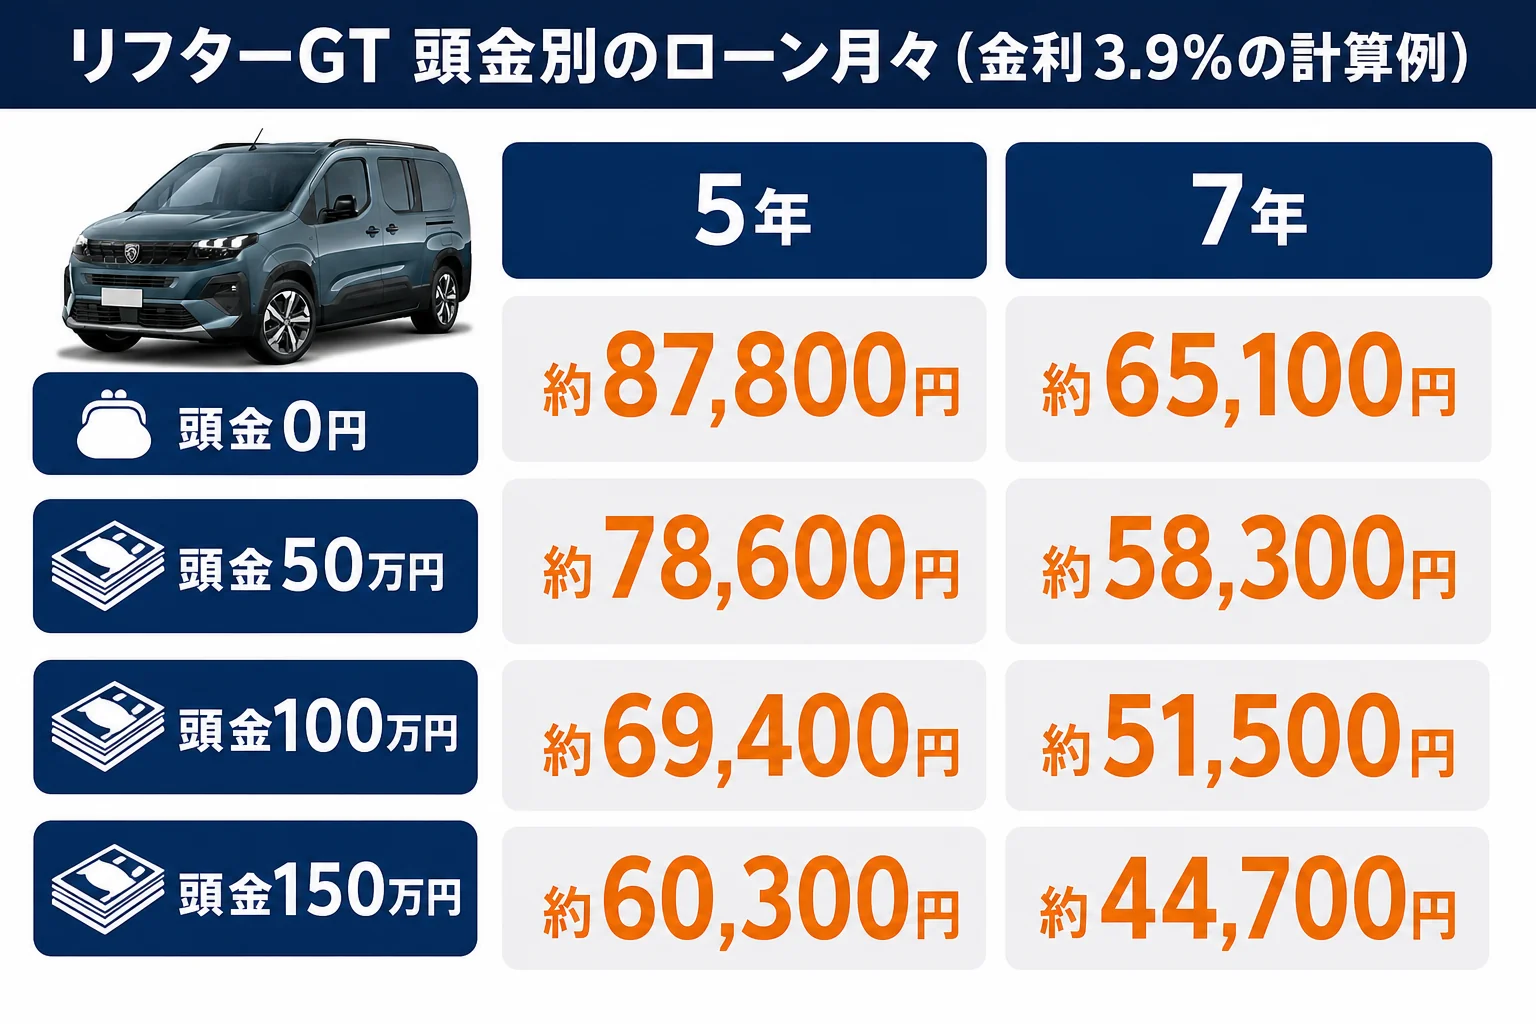
頭金を50万円増やすごとに、5年なら月々約9,200円、7年なら約6,800円下がります。
7年にすれば月々は軽くなります。ただ、その分だけ利息も増えるんです。
月々を下げる方法は「頭金を増やす」と「年数を延ばす」の2つです。頭金は利息も減らしますが、年数を延ばすと利息は増えます。
LONG GT(7人乗り)の場合
7人乗りのLONG GTは、GTより200,000円高い4,980,000円です。
| 頭金(LONG GT) | 借入額 | 5年の月々 | 7年の月々 |
|---|---|---|---|
| 0円 | 4,980,000円 | 約91,500円 | 約67,800円 |
| 50万円 | 4,480,000円 | 約82,300円 | 約61,000円 |
| 100万円 | 3,980,000円 | 約73,100円 | 約54,200円 |
| 150万円 | 3,480,000円 | 約63,900円 | 約47,400円 |
GTとの差は、5年で月々約3,700円、7年で約2,700円です。
『3列目があると便利だけど、月々が上がるなら…』と迷いますよね。実は月3,000円台の差なので、使い道で選んでも大きな無理にはなりにくいんです。
3列目がいるかどうかの判断はリフターとリフター ロングの比較が参考になります。
- 3列目に人が座る場面が年に何回あるか
- 全長4,760mmが自宅の駐車場に収まるか
- 最小回転半径5.8mで普段の道を曲がれるか
金利が違うと月々と利息はどう変わる?
同じ借入額でも、金利が違えば月々も利息も変わります。GT・頭金0円・5年で、金利だけを変えて計算しました。
| 金利(例) | 5年の月々 | 利息の合計 |
|---|---|---|
| 1.99% | 約83,800円 | 約246,000円 |
| 2.99% | 約85,900円 | 約372,000円 |
| 3.9% | 約87,800円 | 約489,000円 |
| 4.9% | 約90,000円 | 約619,000円 |
| 6.9% | 約94,400円 | 約885,000円 |
月々の差は数千円でも、5年分の利息で見ると差は大きくなります。1.99%と6.9%では、利息の合計が60万円以上違う計算です。
『月2,000円くらいなら、どこで借りても同じかな』と思いがちですよね。実は、金利は月々ではなく利息の合計で比べるのがコツなんです。
表の金利はすべて計算のための例です。実際の金利は、ローン会社の審査や時期のキャンペーンで決まります。ディーラーローンと銀行のマイカーローンの両方で見積もりを取ってみましょう。
5年と7年で利息の合計はどれくらい違う?
月々だけを見ると7年が楽そうに見えます。ここで利息の合計も並べておきましょう。
| GT・金利3.9% | 5年の利息合計 | 7年の利息合計 | 差 |
|---|---|---|---|
| 頭金0円 | 約489,000円 | 約690,000円 | 約201,000円 |
| 頭金50万円 | 約438,000円 | 約618,000円 | 約180,000円 |
| 頭金100万円 | 約387,000円 | 約546,000円 | 約159,000円 |
| 頭金150万円 | 約335,000円 | 約473,000円 | 約138,000円 |
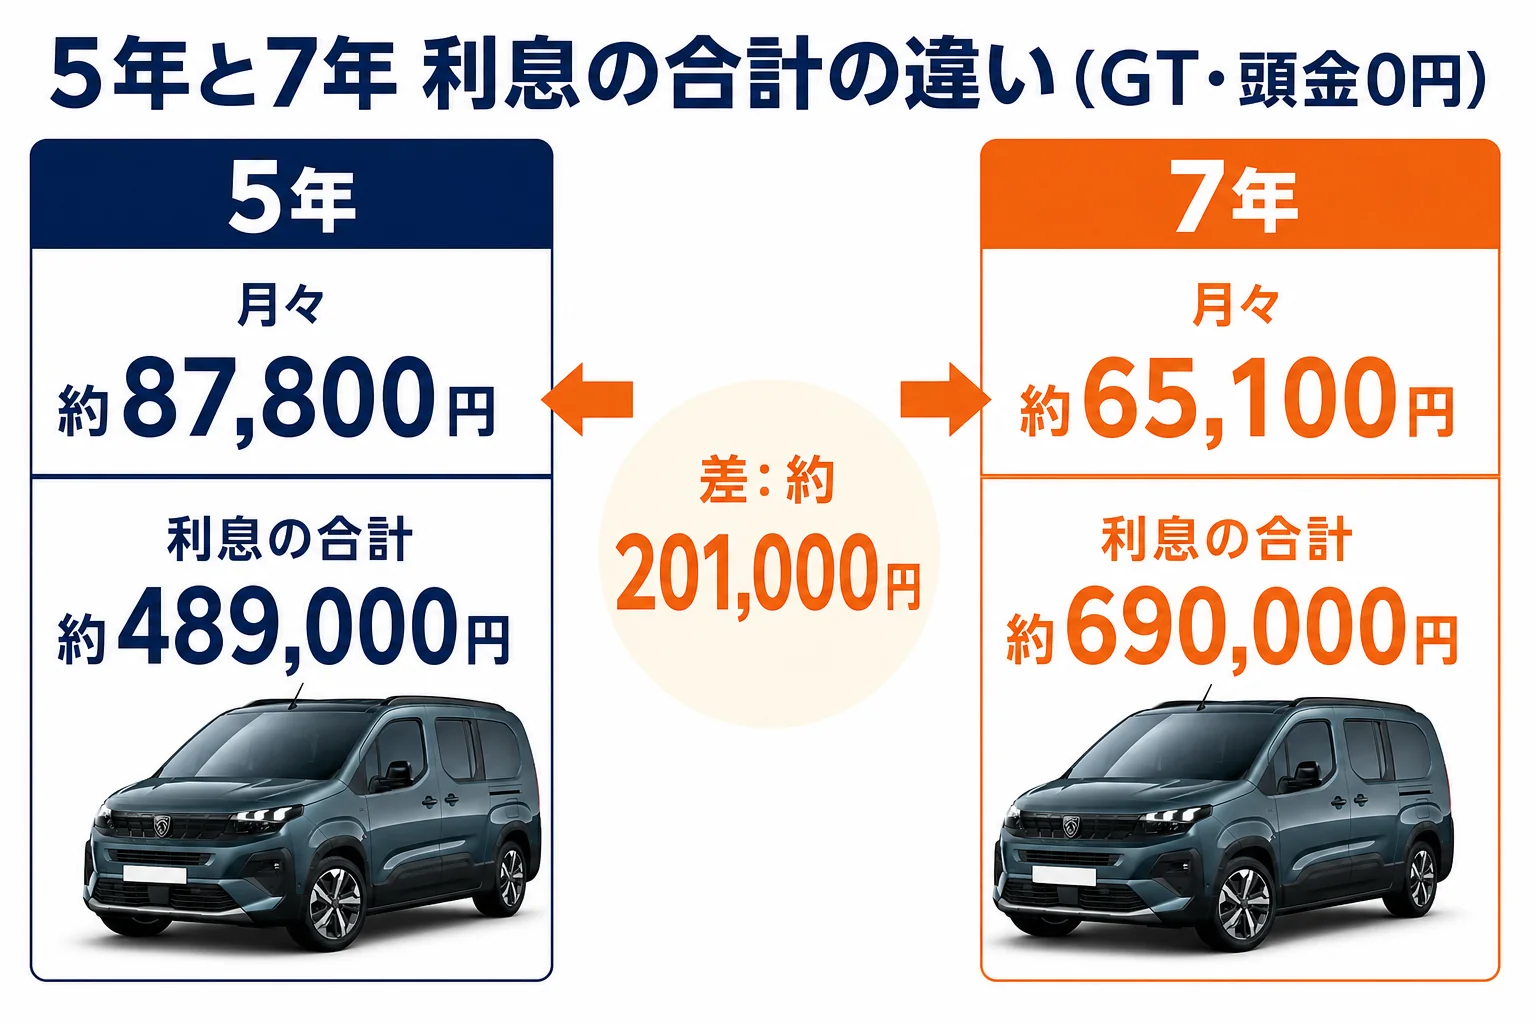
頭金0円で7年にすると、5年より利息が約20万円多くなります。これはLONG GTとGTの価格差とほぼ同じ金額なんです。
もう一つ気にしておきたいのが、売る時の残債です。7年ローンの途中で乗り換えたくなると、売った金額でローンを払い切れないこともあります。
月々を下げるために年数を延ばし、途中で乗り換えようとしたらローンが残っていた、というケースです。何年乗るつもりかを先に決めてから年数を選びましょう。
月々いくらまでなら無理がない?維持費も足して考える
ローンの月々だけで予算を決めると、あとで苦しくなりがちです。車には毎年かかるお金があるからです。
リフターは全車1.5Lのディーゼルなので、自動車税は1.0L超1.5L以下の区分で年30,500円です。燃料は軽油で、燃費はWLTCモード18.1km/L(GT・LONG GT共通)です。
| 毎月かかるお金のイメージ | 中身 |
|---|---|
| ローンの返済 | 早見表の月々 |
| 自動車税 | 年30,500円(月にすると約2,500円) |
| 燃料代 | 軽油・WLTC 18.1km/L が目安 |
| 保険料 | 年齢・等級で大きく変わる |
| 駐車場代 | 地域で変わる |
| 車検・点検 | 2年ごとにまとまった出費 |
保険や駐車場は人によって差が大きいので、自分の数字を入れてみてください。年間の内訳はリフターの維持費で一つずつ出しています。
- 今の家計で車に回せる月額を出す
- 税金・保険・燃料・駐車場を月割りで引く
- 残った金額をローンの上限にする
- 早見表で頭金と年数を選ぶ
ここが大事なところです。ローンの月々は「車に回せる額」から逆算すると、乗り始めてから困りにくくなります。
車検の年は出費が重なるので、ボーナスや貯金から回せるかも一緒に考えておきましょう。
ボーナス払いと残クレはどう考える?
月々をさらに下げる方法として、ボーナス払いと残クレがあります。
ボーナス払いは、年2回まとめて多めに払う代わりに月々を下げる方法です。ボーナスの額が変わりやすい方は、無理のない金額にしておきましょう。
例えばGT・頭金0円・5年・金利3.9%で、100万円分をボーナス払いに回したとします。すると月々は約69,400円、ボーナス月の加算は1回あたり約111,000円になる計算です。
ボーナス払いがあっても利息の合計はほとんど変わりません。月々を軽く見せる方法だと考えておくと、選び方を間違えにくいですよ。
残クレ(プジョーではパスポート・プラン)は、数年後の残価を最後に回すので月々が大きく下がります。
- 払い終えれば車が手元に残る
- 長く乗るほど利息の面で有利
- 走行距離の上限が無い
- 残クレより月々が高くなりやすい
- 乗り換え時は自分で売る手間がある
- 頭金が少ないと借入額が大きい
残クレのほうが月々は安くなりますが、残価にも利息がかかります。総額でどう違うかはリフターの残クレは損か得かで詳しく比べています。
『今の車を売ったお金を頭金にしたい』という方は、下取りと買取で金額が違うこともあります。値引きや下取りの順番はリフターの値引き相場と交渉の順番を見てからディーラーに行くとスムーズです。
見積もりで月々を確かめる時のポイント
ここまでの早見表は、車両価格だけで計算した目安です。実際の月々は、オプションや値引き、下取りで変わります。
ディーラーで見積もりをもらう時は、条件を変えて何パターンか出してもらうと比べやすくなります。
- 金利(実質年率)と、利息の合計額
- 頭金を変えた時の月々
- 5年と7年、両方の月々
- 残クレと普通ローン、両方の総額
- 繰り上げ返済ができるか、手数料はあるか
リフター買いたいドットコム
リフターの値段、先に相場を見ておく
今の車の買取相場と、リフターの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
見積もりは、月々の数字より先に「借入額」と「利息の合計」を見るのがおすすめです。同じ月々でも、年数が違えば払う総額はかなり変わります。
繰り上げ返済で利息を減らす方法もある
『7年で組んで、余裕がある時に早めに返せばいい』という考え方もありますよね。
繰り上げ返済ができるローンなら、元金が早く減るぶん利息も減ります。ただ、手数料がかかったり、ディーラーローンでは条件が決まっていたりすることもあります。
7年で組む前提なら、繰り上げ返済の条件を契約前に聞いておきましょう。
新車保証は3年・走行距離無制限です。7年ローンだと、保証が切れた後もしばらく返済が続くので、修理費の備えも少し残しておくと安心です。
よくある質問
リフターを頭金0円でローンにすると月々いくらですか?
GT(4,780,000円)を金利3.9%・5年で組む計算例では、月々約87,800円です。7年なら約65,100円になります。実際の金利で変わるので、見積もりで確かめてみてください。
GTとLONG GTでローンの月々はどれくらい違いますか?
価格差は200,000円です。金利3.9%・頭金0円の計算例では、5年で月々約3,700円、7年で約2,700円の差でした。
7年ローンは損ですか?
月々は下がりますが、利息は増えます。GT・頭金0円の計算例では、5年より約20万円多くなりました。長く乗る予定がはっきりしている方向けです。
ローンの金利はどこで決まりますか?
ローン会社・審査の結果・時期で決まります。ディーラーローンと銀行のマイカーローンで差が出ることもあるので、両方の金利を比べてみましょう。
ローンの月々以外に毎年かかるお金はありますか?
自動車税が年30,500円かかります。ほかに保険料、燃料代、駐車場代、車検・点検の費用も見ておきましょう。
まとめ
- GT・頭金0円・5年・金利3.9%の計算例で、月々は約87,800円
- 頭金50万円ごとに、5年なら月々約9,200円下がる
- LONG GTとGTの月々の差は3,000円前後
- 7年にすると月々は下がるが、利息は約20万円増える
- 月々の上限は、税金や保険を引いた「車に回せる額」から逆算する
コメント